Domain anhaenger-welt.de kaufen?
Wir ziehen mit dem Projekt
anhaenger-welt.de um.
Sind Sie am Kauf der Domain
anhaenger-welt.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain anhaenger-welt.de kaufen?
Wer darf Gewinnermittlung erstellen?
Wer darf Gewinnermittlung erstellen? Die Gewinnermittlung darf grundsätzlich von jedem Unternehmer oder Selbstständigen erstellt werden, der Einkünfte aus Gewerbebetrieb erzielt. Dabei ist es wichtig, dass die Gewinnermittlung den gesetzlichen Vorschriften entspricht und ordnungsgemäß durchgeführt wird. Oftmals wird die Gewinnermittlung jedoch von Steuerberatern oder Buchhaltern erstellt, um sicherzustellen, dass alle steuerlichen Aspekte berücksichtigt werden. Letztendlich ist es wichtig, dass die Gewinnermittlung korrekt und nachvollziehbar ist, um mögliche steuerliche Konsequenzen zu vermeiden. **
Welche Gewinnermittlung bei Kleingewerbe?
Die Gewinnermittlung bei Kleingewerbe kann auf verschiedene Arten erfolgen. Eine Möglichkeit ist die Einnahmen-Überschuss-Rechnung (EÜR), bei der die Betriebseinnahmen den Betriebsausgaben gegenübergestellt werden. Eine andere Möglichkeit ist die Gewinnermittlung durch Bilanzierung, bei der eine Bilanz erstellt wird, um den Gewinn zu ermitteln. Zudem kann auch die Pauschalierung der Gewinne in Betracht gezogen werden, bei der ein pauschaler Gewinn angesetzt wird. Welche Methode für das Kleingewerbe am besten geeignet ist, hängt von verschiedenen Faktoren wie Umsatzhöhe, Komplexität des Geschäfts und steuerlichen Vorteilen ab. Es empfiehlt sich daher, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um die passende Gewinnermittlungsmethode für das Kleingewerbe zu wählen. **


Ähnliche Suchbegriffe für Gewinnermittlung
Top-Angebote
Produkte zum Begriff Gewinnermittlung:
-
Schlobohm, Wolfgang: Ladungssicherung - aber richtig!Ladungssicherung - aber richtig! , Teilnehmerunterlagen (Broschüre) , Sonstige > Beleuchtung , Auflage: 14. Auflage 2025, Erscheinungsjahr: 20250331, Titel der Reihe: ecomed Sicherheit##, Autoren: Schlobohm, Wolfgang, Auflage: 25014, Auflage/Ausgabe: 14. Auflage 2025, Seitenzahl/Blattzahl: 246, Keyword: Ausbildung; Berufskraftfahrer; Berufskraftfahrer-Qualifikation; EN 12195-1:2010; Kontrollfragen; Ladung; Ladungssicherung; Lastverteilung; Zurren; Zurrmittel, Fachschema: Fernverkehr~Güterverkehr - Gütertransport~Verkehr / Güterverkehr~Betriebslehre / Industriebetriebslehre~Industriebetriebslehre~Recht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft~Transportrecht, Fachkategorie: Güterverkehr und Straßentransportwesen~Rechtswissenschaft, allgemein, Warengruppe: HC/Technik/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 14, Gewicht: 359, Produktform: Kartoniert,21,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Chicco - PANDA-ANHAENGER SCHWARZ-WEISS MIT SPIEGELDer Panda-Anhänger Schwarz-Weiß mit Spiegel stimuliert die Sinne von Babys ab 3 Monaten und unterstützt die Zahnungsphase. Knistereffekte und verschiedene Materialien fördern die auditive und taktile Wahrnehmung, weiche Kunststoffteile eignen sich zum Kauen, und der große Spiegel regt die erste Selbstwahrnehmung an. Quietschelemente sorgen für zusätzlichen Spielspaß. Praktisch am Kinderwagen zu befestigen, verbindet der Anhänger sensorische Förderung mit interaktivem Spiel. Material: Kunststoff / 100% Polyester12,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
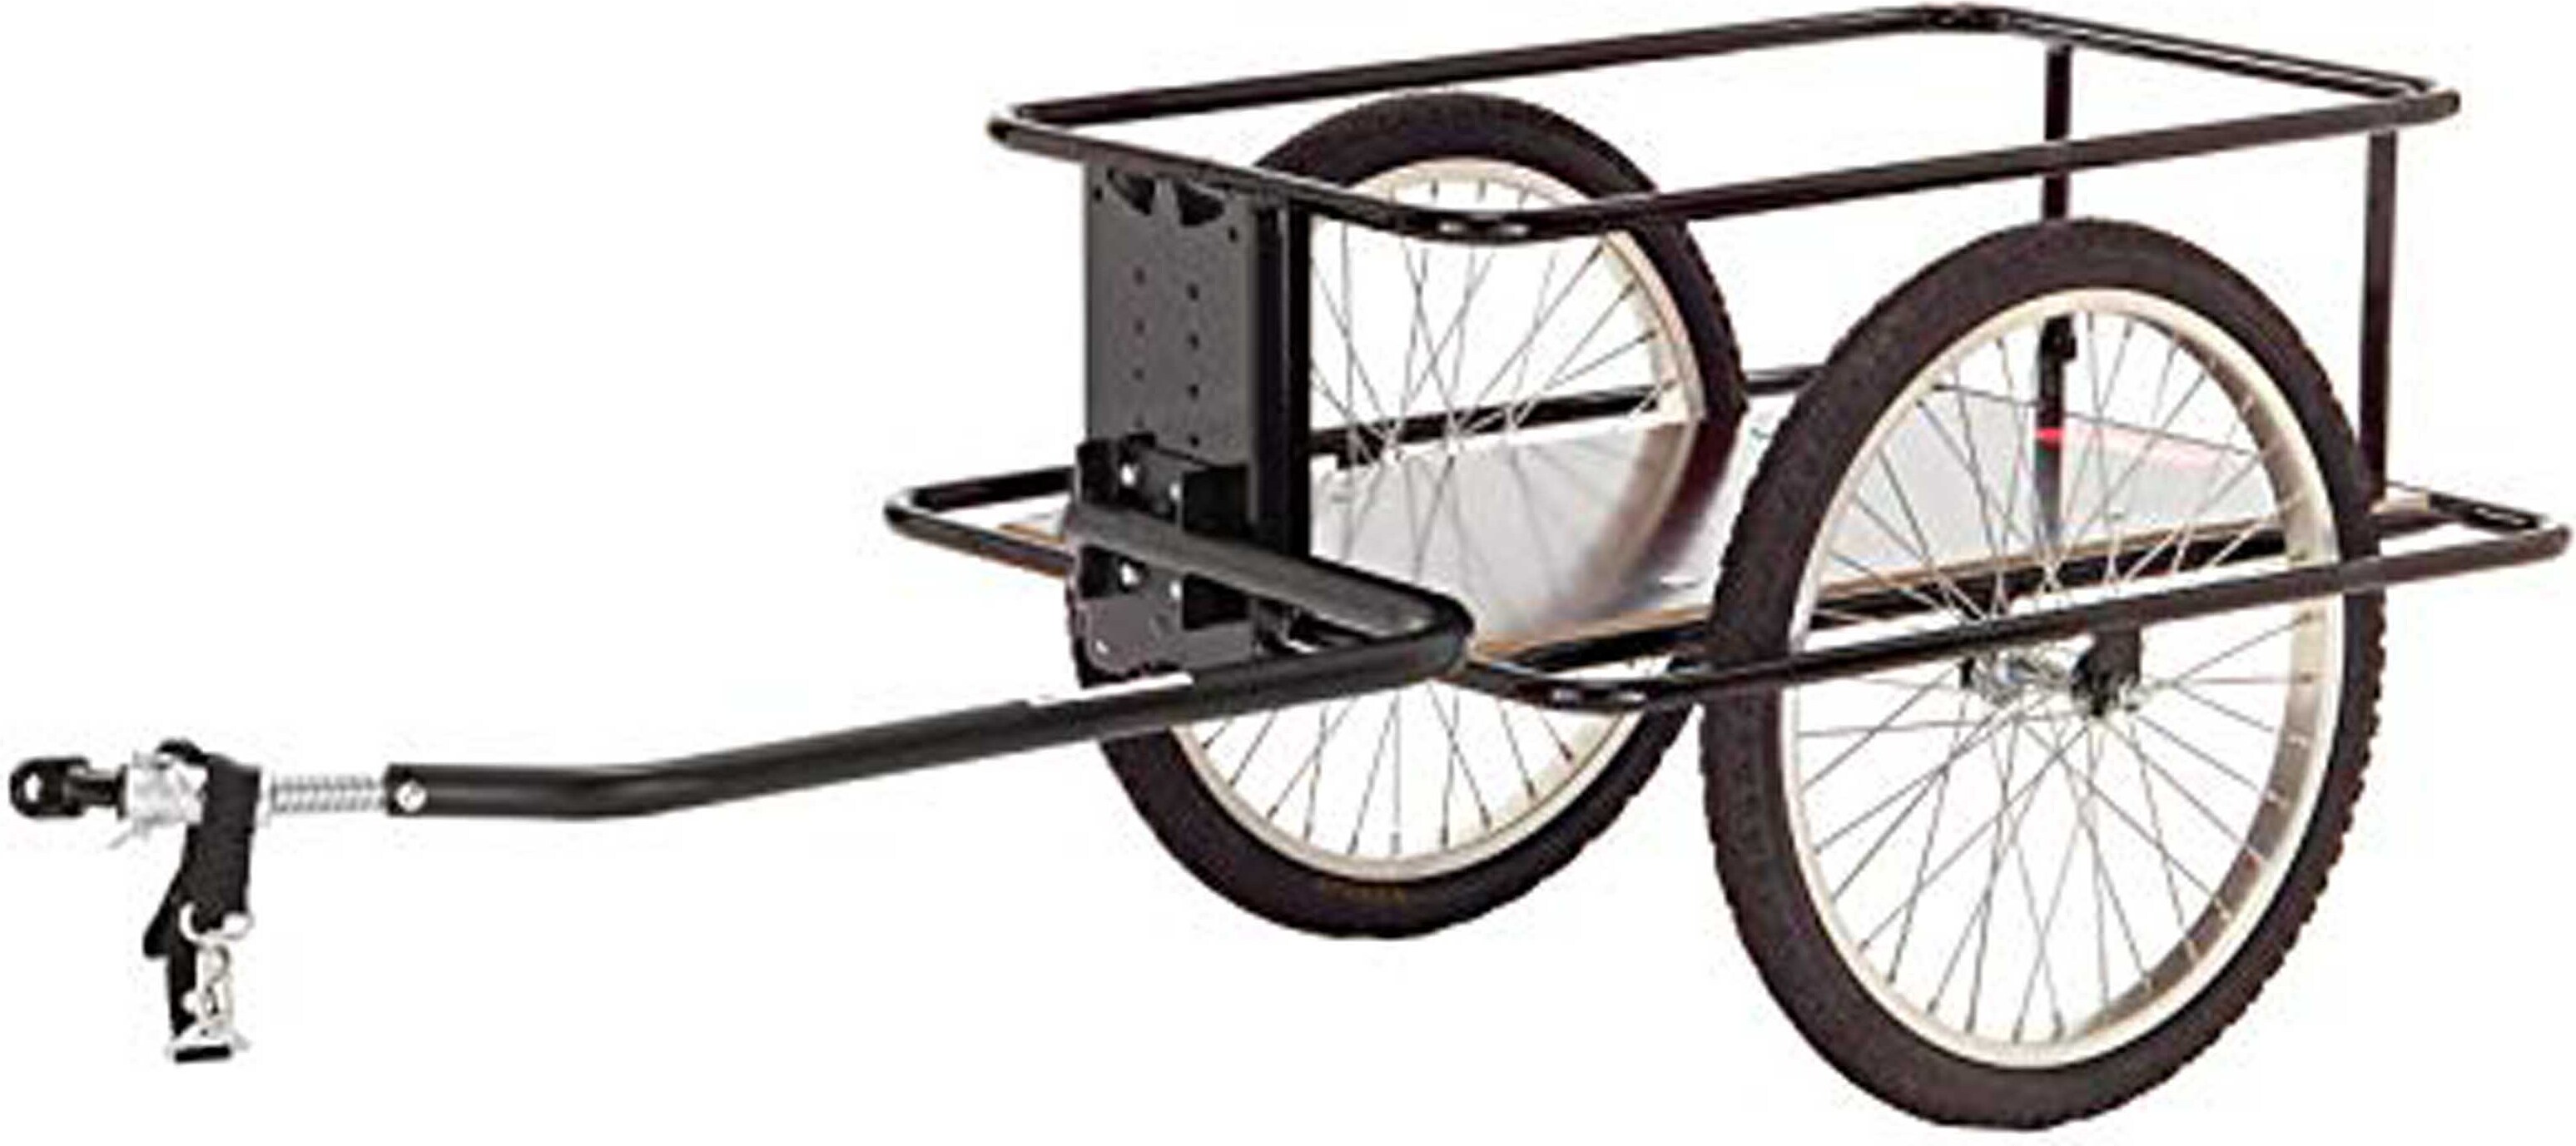
Roland Anhaenger Der Roland Mit Tiefdeichsel C RolandROLAND Anhänger "Der Roland" 20" Aluminium-Speichen-Laufräder, Luftbereifung mit Autoventil, Bodenplatte aus 7-fach wetter- und schlagfest verleimten 9mm Combifilmplatten, Rahmenmaß innen: L71 x B41 x H22cm, Zuladung max. 40kg als Verteillast im Fahrradbetrieb, Zuladung max. 90kg als Verteillast im Handwagenbetrieb. Stabiler Stahlrohrrahmen mit Tiefdeichsel C, pulverbeschichtet, Eigengewicht 13,5kg, mit Anhängerkupplung für Achsaufnahme, schwarz, Inhalt 90 Liter, Lieferung ohne Kunststoffwanne Roland Fahrradanhänger der Anhänger der366,95 €*Versand: 7,95 €Sichere Weiterleitung zum Anbieter

-
Wer muss eine Gewinnermittlung machen?
Wer muss eine Gewinnermittlung machen? Eine Gewinnermittlung muss von Unternehmern durchgeführt werden, die ihren Gewinn nach den Vorschriften des Einkommensteuergesetzes ermitteln müssen. Dazu gehören beispielsweise Einzelunternehmer, Personengesellschaften wie GbR oder OHG sowie Kapitalgesellschaften wie GmbH oder AG. Die Gewinnermittlung dient dazu, den steuerpflichtigen Gewinn des Unternehmens zu ermitteln und somit die Grundlage für die Berechnung der Einkommensteuer zu schaffen. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorgaben durchgeführt wird, um steuerliche Konsequenzen zu vermeiden. Daher sollten Unternehmer sich im Zweifelsfall von einem Steuerberater oder einer Steuerberaterin beraten lassen. **
-
Wie macht man eine Gewinnermittlung?
Um eine Gewinnermittlung durchzuführen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Gesamteinnahmen von den Gesamtausgaben abgezogen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Es ist wichtig, alle steuerlichen Vorschriften und Richtlinien zu beachten, um eine korrekte Gewinnermittlung durchzuführen. Am Ende des Geschäftsjahres wird die Gewinnermittlung in der Regel in der Bilanz und der Gewinn- und Verlustrechnung dokumentiert. **
-
Wie erstelle ich eine Gewinnermittlung?
Um eine Gewinnermittlung zu erstellen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Einnahmen von den Ausgaben abgezogen, um den Gewinn oder Verlust zu ermitteln. Es ist wichtig, alle relevanten steuerlichen Vorschriften zu beachten und die Gewinnermittlung korrekt zu dokumentieren. Eine genaue Buchführung und regelmäßige Überprüfung der Zahlen sind entscheidend für eine zuverlässige Gewinnermittlung. **
-
Wann muss ich eine Gewinnermittlung machen?
Eine Gewinnermittlung muss in der Regel einmal im Jahr gemacht werden, um den Gewinn oder Verlust eines Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Dies ist notwendig, um die Steuerpflicht des Unternehmens festzustellen und die entsprechenden Steuererklärungen abzugeben. Die Gewinnermittlung dient auch dazu, die wirtschaftliche Situation des Unternehmens zu analysieren und Entscheidungen für die Zukunft zu treffen. Es gibt verschiedene Methoden der Gewinnermittlung, wie z.B. die Einnahmen-Überschuss-Rechnung oder die Bilanzierung nach handelsrechtlichen Vorschriften. Es ist wichtig, die gesetzlichen Fristen für die Abgabe der Steuererklärungen einzuhalten, um mögliche Sanktionen zu vermeiden. **
Wie beeinflusst die Gewinnermittlung die steuerliche Belastung von Unternehmen und welche Methoden können zur Gewinnermittlung angewendet werden?
Die Gewinnermittlung beeinflusst die steuerliche Belastung von Unternehmen, da sie die Grundlage für die Berechnung der Steuern bildet. Je nachdem, welche Methode zur Gewinnermittlung angewendet wird, kann die steuerliche Belastung variieren. Zu den gängigen Methoden der Gewinnermittlung gehören die Einnahmen-Überschuss-Rechnung, die Bilanzierung und die Gewinn- und Verlustrechnung. Unternehmen können die für sie günstigste Methode wählen, um ihre steuerliche Belastung zu optimieren. **
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
Top-Angebote
Produkte zum Begriff Gewinnermittlung:
-
Anhaenger Filzelefaentle 5 weiss1880 War Das Elefäntle Das Erste Spielzeug, Das Die Werkstatt Der Margarete Steiff Verließ. Dies War Weltweit Die Geburtsstunde Von Spieltieren Aus Plüsch. Seitdem Hat Der Elefant Für Steiff Eine Ganz Besondere Bedeutung, Strahlt Ruhe Und...5,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
POINT ANHAENGER-RAHMENTAS CHE SCHWARZ1. Produktübersicht Die POINT Anhänger Rahmentasche CHE Schwarz ist eine praktische Lösung für Radfahrer, die zusätzlichen Stauraum für ihre Ausrüstung benötigen. Diese Tasche ist universell kompatibel mit gängigen Fahrradanhängern, Kinderwagen und Buggys. Sie bietet Platz für zwei Wasserflaschen und ein Fach für mobile Geräte, was sie zu einer idealen Wahl für Ausflüge mit der Familie oder längere Fahrradtouren macht. 2. Technische Spezifikationen & Komponenten Hersteller: POINT Modell: Nicht angegeben EAN: 4016232076900 Kompatibilität: Universell kompatibel mit allen gängigen Fahrradanhängern, Kinderwagen und Buggys mit Schiebegriffen. Stauraum: Verfügt über Fächer für zwei Wasserflaschen und ein Fach für ein Mobiltelefon. Farbe: Schwarz 3. Praktikabilität & Besondere Merkmale Benutzerfreundlichkeit: Lässt sich einfach am Rahmen von Fahrradanhängern oder Kinderwagen anbringen. Viel...23,31 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Schlobohm, Wolfgang: Ladungssicherung - aber richtig!Ladungssicherung - aber richtig! , Teilnehmerunterlagen (Broschüre) , Sonstige > Beleuchtung , Auflage: 14. Auflage 2025, Erscheinungsjahr: 20250331, Titel der Reihe: ecomed Sicherheit##, Autoren: Schlobohm, Wolfgang, Auflage: 25014, Auflage/Ausgabe: 14. Auflage 2025, Seitenzahl/Blattzahl: 246, Keyword: Ausbildung; Berufskraftfahrer; Berufskraftfahrer-Qualifikation; EN 12195-1:2010; Kontrollfragen; Ladung; Ladungssicherung; Lastverteilung; Zurren; Zurrmittel, Fachschema: Fernverkehr~Güterverkehr - Gütertransport~Verkehr / Güterverkehr~Betriebslehre / Industriebetriebslehre~Industriebetriebslehre~Recht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft~Transportrecht, Fachkategorie: Güterverkehr und Straßentransportwesen~Rechtswissenschaft, allgemein, Warengruppe: HC/Technik/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 14, Gewicht: 359, Produktform: Kartoniert,21,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer darf Gewinnermittlung erstellen?
Wer darf Gewinnermittlung erstellen? Die Gewinnermittlung darf grundsätzlich von jedem Unternehmer oder Selbstständigen erstellt werden, der Einkünfte aus Gewerbebetrieb erzielt. Dabei ist es wichtig, dass die Gewinnermittlung den gesetzlichen Vorschriften entspricht und ordnungsgemäß durchgeführt wird. Oftmals wird die Gewinnermittlung jedoch von Steuerberatern oder Buchhaltern erstellt, um sicherzustellen, dass alle steuerlichen Aspekte berücksichtigt werden. Letztendlich ist es wichtig, dass die Gewinnermittlung korrekt und nachvollziehbar ist, um mögliche steuerliche Konsequenzen zu vermeiden. **
-
Welche Gewinnermittlung bei Kleingewerbe?
Die Gewinnermittlung bei Kleingewerbe kann auf verschiedene Arten erfolgen. Eine Möglichkeit ist die Einnahmen-Überschuss-Rechnung (EÜR), bei der die Betriebseinnahmen den Betriebsausgaben gegenübergestellt werden. Eine andere Möglichkeit ist die Gewinnermittlung durch Bilanzierung, bei der eine Bilanz erstellt wird, um den Gewinn zu ermitteln. Zudem kann auch die Pauschalierung der Gewinne in Betracht gezogen werden, bei der ein pauschaler Gewinn angesetzt wird. Welche Methode für das Kleingewerbe am besten geeignet ist, hängt von verschiedenen Faktoren wie Umsatzhöhe, Komplexität des Geschäfts und steuerlichen Vorteilen ab. Es empfiehlt sich daher, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um die passende Gewinnermittlungsmethode für das Kleingewerbe zu wählen. **
-
Wer muss eine Gewinnermittlung machen?
Wer muss eine Gewinnermittlung machen? Eine Gewinnermittlung muss von Unternehmern durchgeführt werden, die ihren Gewinn nach den Vorschriften des Einkommensteuergesetzes ermitteln müssen. Dazu gehören beispielsweise Einzelunternehmer, Personengesellschaften wie GbR oder OHG sowie Kapitalgesellschaften wie GmbH oder AG. Die Gewinnermittlung dient dazu, den steuerpflichtigen Gewinn des Unternehmens zu ermitteln und somit die Grundlage für die Berechnung der Einkommensteuer zu schaffen. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorgaben durchgeführt wird, um steuerliche Konsequenzen zu vermeiden. Daher sollten Unternehmer sich im Zweifelsfall von einem Steuerberater oder einer Steuerberaterin beraten lassen. **
-
Wie macht man eine Gewinnermittlung?
Um eine Gewinnermittlung durchzuführen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Gesamteinnahmen von den Gesamtausgaben abgezogen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Es ist wichtig, alle steuerlichen Vorschriften und Richtlinien zu beachten, um eine korrekte Gewinnermittlung durchzuführen. Am Ende des Geschäftsjahres wird die Gewinnermittlung in der Regel in der Bilanz und der Gewinn- und Verlustrechnung dokumentiert. **
Ähnliche Suchbegriffe für Gewinnermittlung
-
Chicco - PANDA-ANHAENGER SCHWARZ-WEISS MIT SPIEGELDer Panda-Anhänger Schwarz-Weiß mit Spiegel stimuliert die Sinne von Babys ab 3 Monaten und unterstützt die Zahnungsphase. Knistereffekte und verschiedene Materialien fördern die auditive und taktile Wahrnehmung, weiche Kunststoffteile eignen sich zum Kauen, und der große Spiegel regt die erste Selbstwahrnehmung an. Quietschelemente sorgen für zusätzlichen Spielspaß. Praktisch am Kinderwagen zu befestigen, verbindet der Anhänger sensorische Förderung mit interaktivem Spiel. Material: Kunststoff / 100% Polyester12,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Roland Anhaenger Der Roland Mit Tiefdeichsel C RolandROLAND Anhänger "Der Roland" 20" Aluminium-Speichen-Laufräder, Luftbereifung mit Autoventil, Bodenplatte aus 7-fach wetter- und schlagfest verleimten 9mm Combifilmplatten, Rahmenmaß innen: L71 x B41 x H22cm, Zuladung max. 40kg als Verteillast im Fahrradbetrieb, Zuladung max. 90kg als Verteillast im Handwagenbetrieb. Stabiler Stahlrohrrahmen mit Tiefdeichsel C, pulverbeschichtet, Eigengewicht 13,5kg, mit Anhängerkupplung für Achsaufnahme, schwarz, Inhalt 90 Liter, Lieferung ohne Kunststoffwanne Roland Fahrradanhänger der Anhänger der366,95 €*Versand: 7,95 €Sichere Weiterleitung zum Anbieter
-
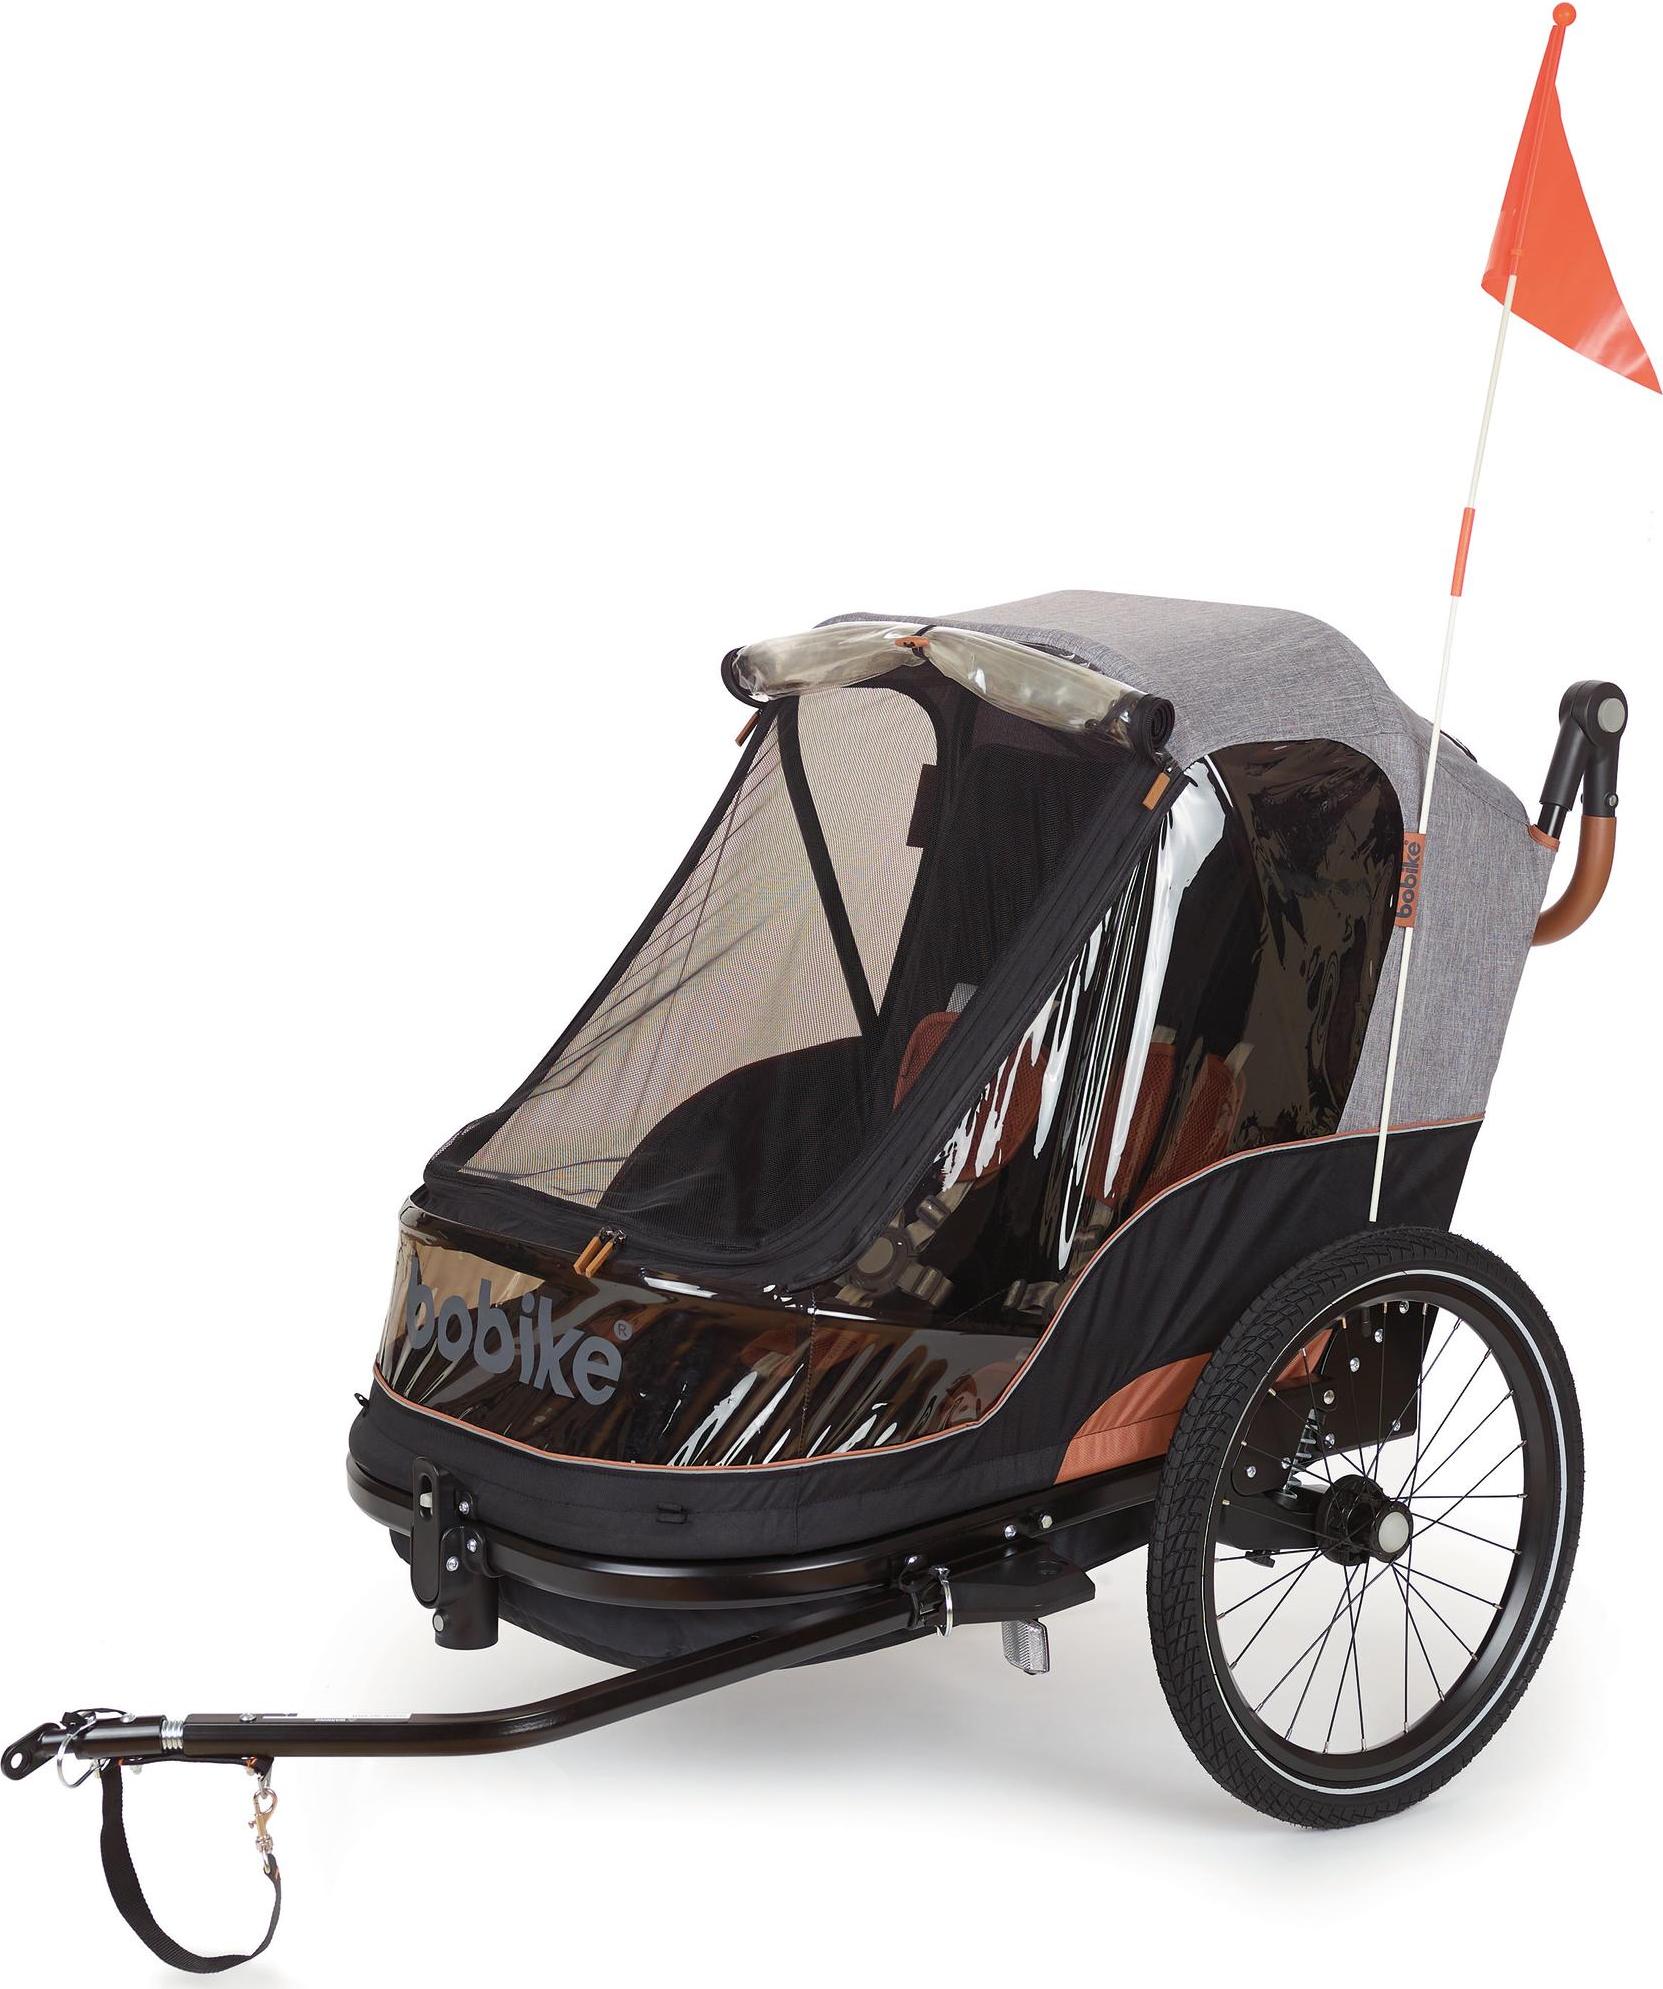
Bobike Anhaenger Trailer Stroller Grey/Blue grau,blauMit dem Bobike -Trailer erhalten Sie das Beste aus Ihrem aktiven Lebensstil. Sie verbinden den Fahrradanhänger problemlos mit Ihrem Fahrrad und transportieren 1 oder 2 Kinder sowie eine kleine Ladung in den "Koffer" (max. 44 kg). Der Bobike -Trailer verfügt über alle notwendigen Accessoires, um Ihren Fahrradanhänger problemlos in einen Kinderwagen zu verwandeln.Der Kinderwagen ist mit einer verstellbaren Soft-Touch-Push-Halterung ausgestattet, wodurch Ihr Entwurf noch angenehmer wird.Im Inneren finden Sie eine breite Wanne mit zusätzlichen Aufbewahrungsfächern für kleine Gegenstände, eine schützende Fußmatte und einen bequemen Sitz und 5-Punkte-Gürtel für 1 oder 2 Kinder.Um es als Fahrradanhänger zu verwenden, müssen Sie es nur mit dem mitgelieferten Befestigungssystem am Fahrradrad befestigen.Ein oder zwei Kinder können sich im Bobike -Trailer wohl fühlen.Der Kopfschutz, das Netz, der weiche Sitz und der 5-Punkte-Gürtel halten Kinder während der Fahrt bequem und sicher.Machen Sie im K538,42 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie erstelle ich eine Gewinnermittlung?
Um eine Gewinnermittlung zu erstellen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Einnahmen von den Ausgaben abgezogen, um den Gewinn oder Verlust zu ermitteln. Es ist wichtig, alle relevanten steuerlichen Vorschriften zu beachten und die Gewinnermittlung korrekt zu dokumentieren. Eine genaue Buchführung und regelmäßige Überprüfung der Zahlen sind entscheidend für eine zuverlässige Gewinnermittlung. **
-
Wann muss ich eine Gewinnermittlung machen?
Eine Gewinnermittlung muss in der Regel einmal im Jahr gemacht werden, um den Gewinn oder Verlust eines Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Dies ist notwendig, um die Steuerpflicht des Unternehmens festzustellen und die entsprechenden Steuererklärungen abzugeben. Die Gewinnermittlung dient auch dazu, die wirtschaftliche Situation des Unternehmens zu analysieren und Entscheidungen für die Zukunft zu treffen. Es gibt verschiedene Methoden der Gewinnermittlung, wie z.B. die Einnahmen-Überschuss-Rechnung oder die Bilanzierung nach handelsrechtlichen Vorschriften. Es ist wichtig, die gesetzlichen Fristen für die Abgabe der Steuererklärungen einzuhalten, um mögliche Sanktionen zu vermeiden. **
-
Wie beeinflusst die Gewinnermittlung die steuerliche Belastung von Unternehmen und welche Methoden können zur Gewinnermittlung angewendet werden?
Die Gewinnermittlung beeinflusst die steuerliche Belastung von Unternehmen, da sie die Grundlage für die Berechnung der Steuern bildet. Je nachdem, welche Methode zur Gewinnermittlung angewendet wird, kann die steuerliche Belastung variieren. Zu den gängigen Methoden der Gewinnermittlung gehören die Einnahmen-Überschuss-Rechnung, die Bilanzierung und die Gewinn- und Verlustrechnung. Unternehmen können die für sie günstigste Methode wählen, um ihre steuerliche Belastung zu optimieren. **
-
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.